
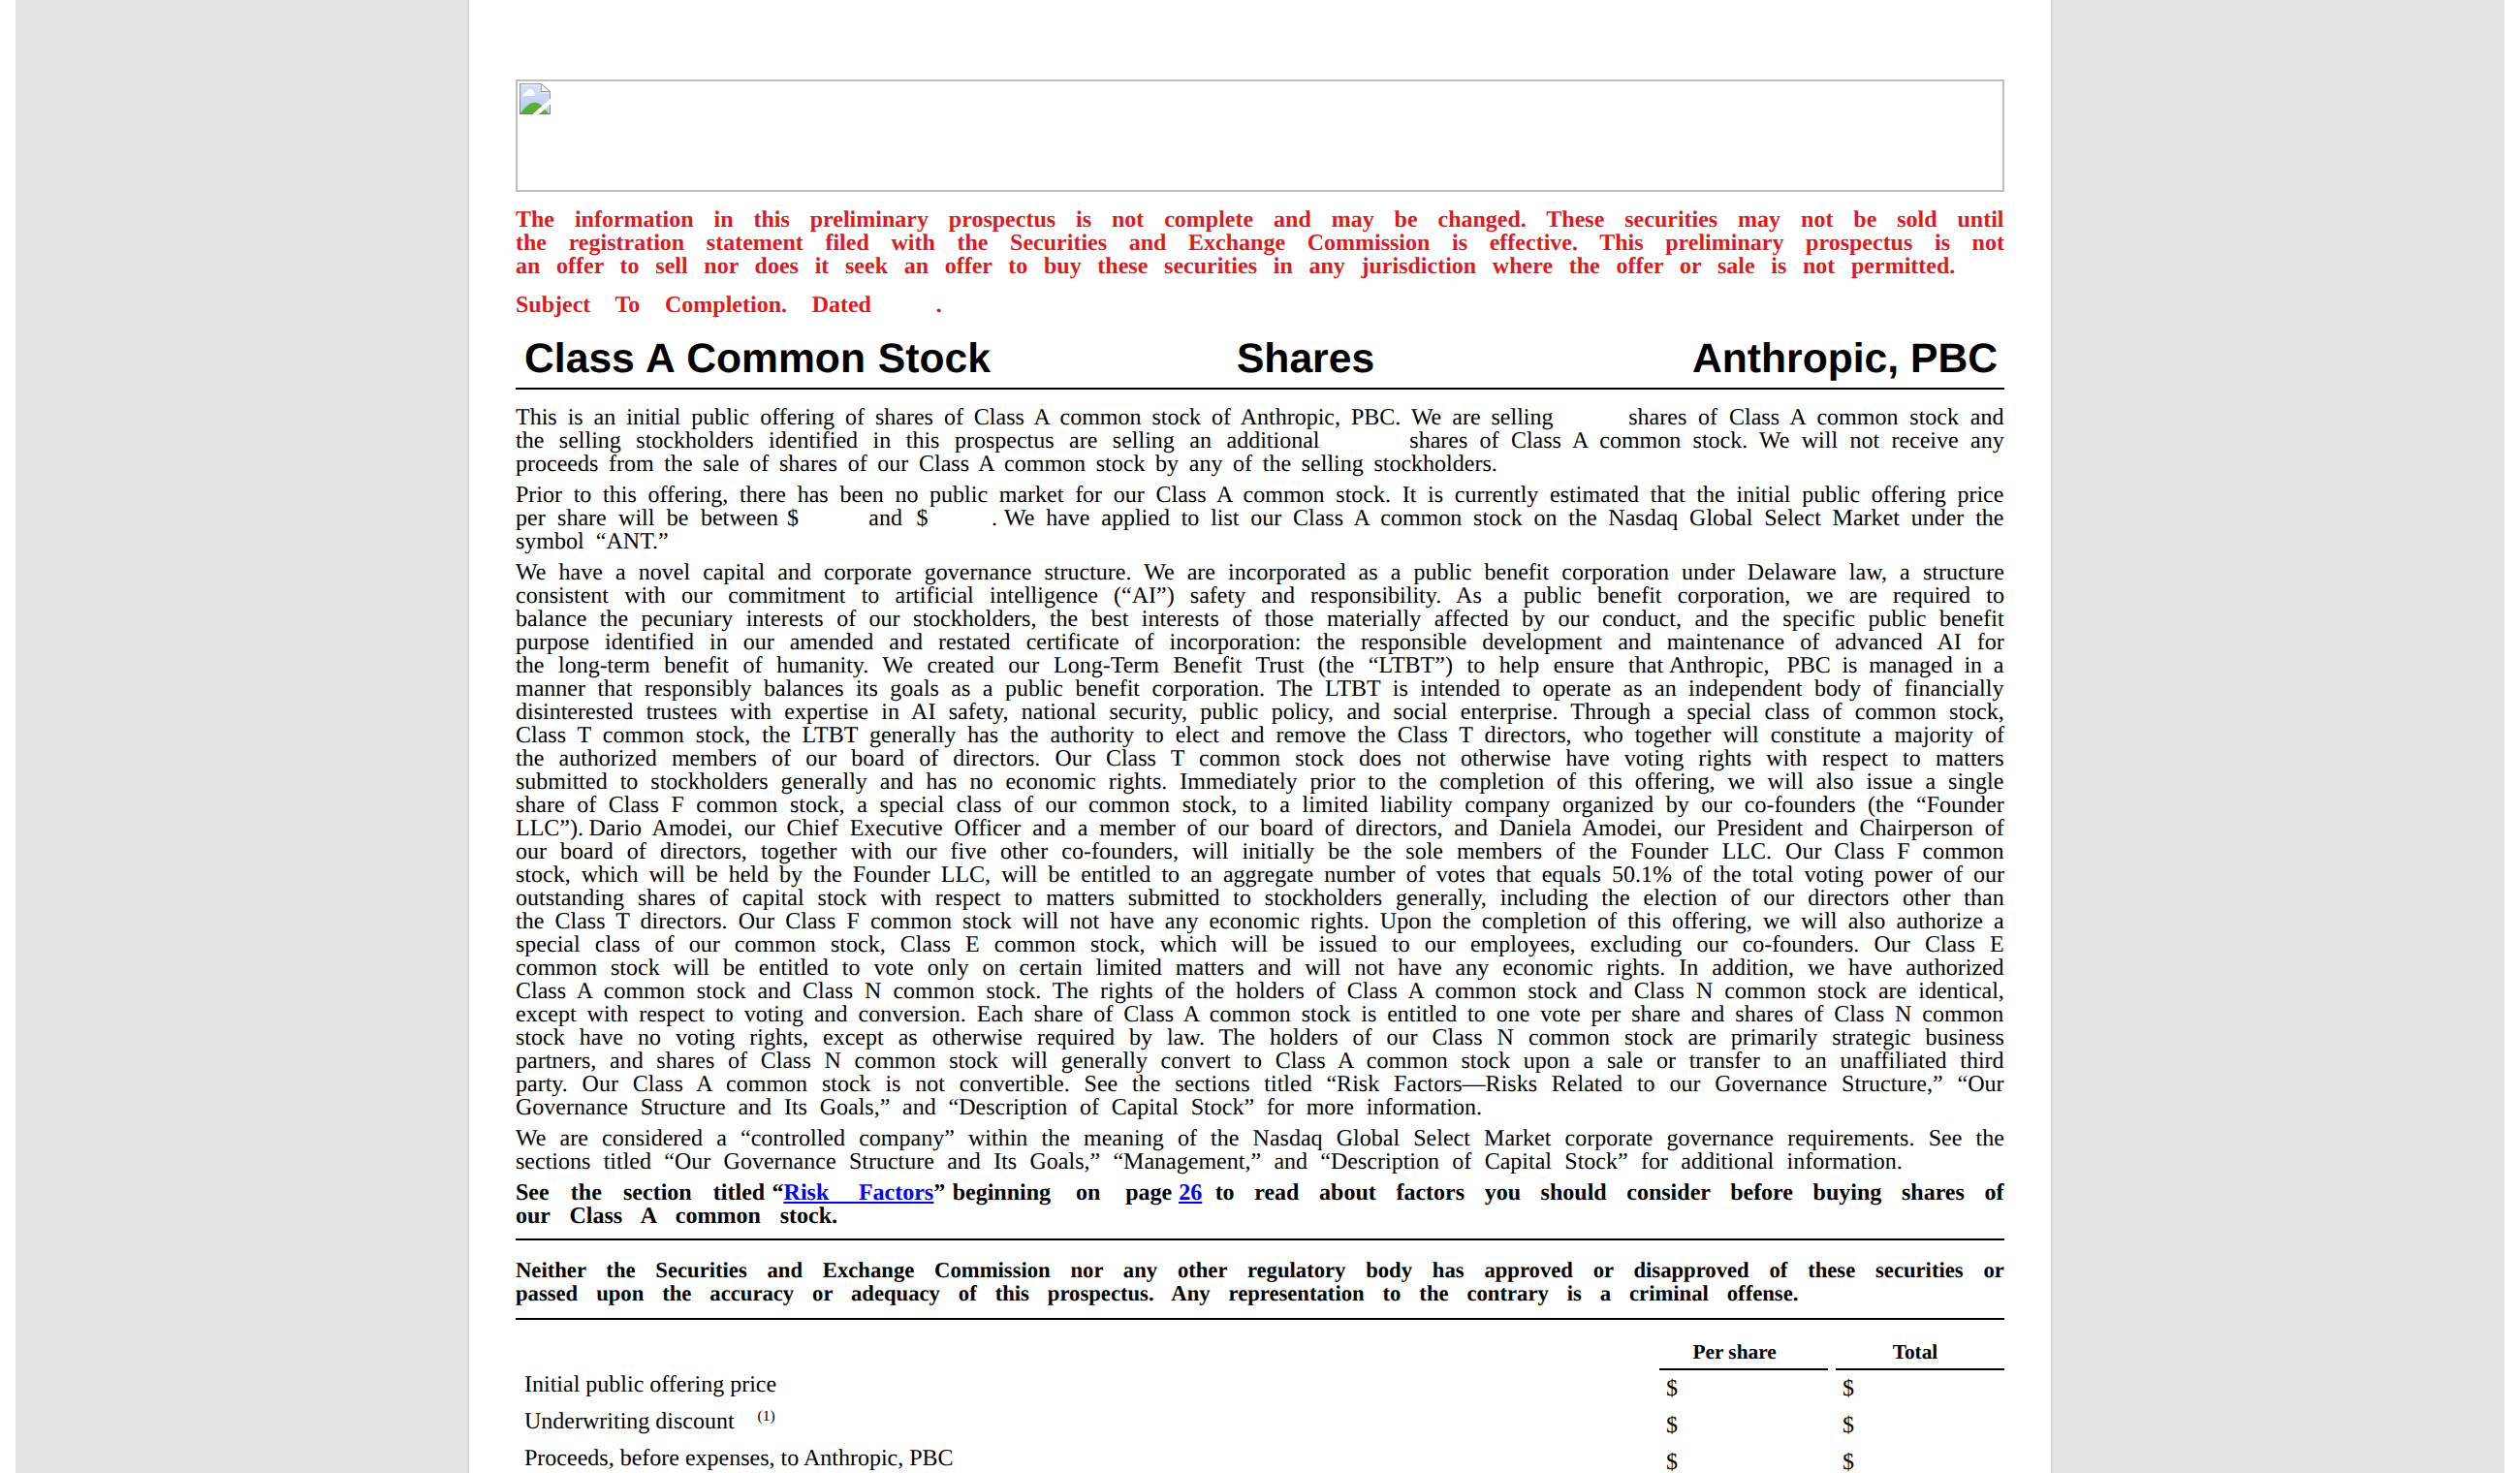
No dia 26 de outubro, a Anthropic entregou à SEC — a comissão de valores mobiliários dos Estados Unidos — o formulário S-1. É o documento que uma empresa apresenta quando quer vender ações na bolsa, e neste caso o pedido é para entrar na Nasdaq com o código ANT. Há uma frase no meio do arquivo que explica a situação melhor do que qualquer análise: "It is currently estimated that the initial public offering price per share will be between $ and $."
Em português: "estima-se que o preço por ação da oferta pública inicial fique entre US$ ___ e US$ ___". Os dois espaços estão vazios. A empresa que vai fazer a maior estreia de tecnologia da década ainda não disse quanto quer cobrar pelo próprio papel.
O que o anúncio diz — e o que o documento mostra
O comunicado oficial é curto e cuidadoso: fala em oferta pública inicial de ações Classe A, anuncia a Nasdaq e o código ANT, e afirma que "o número de ações e a faixa de preço ainda não foram determinados". Não há valuation, não há quanto a empresa pretende levantar.
O mercado, porém, já colocou número no lugar dele. Circula a expectativa de que a empresa estreie valendo US$ 2 trilhões, com investidores falando em até US$ 2,4 trilhões de valor de mercado depois da estreia — o que a colocaria acima da SpaceX, avaliada em US$ 1,77 trilhão no seu IPO de junho. Esse número não está no S-1.
Nada disso é ilegal: o documento é preliminar e a regra americana permite que faixa de preço, quantidade de ações e tamanho da oferta fiquem para a versão final. Mas o S-1 vai além do que a norma exige em matéria de espaço em branco. A receita anualizada aparece como "US$ ___" na página 11, e o total dos compromissos de gasto com infraestrutura aparece como "more than $ ___" — "mais de US$ ___". A empresa publicou o crescimento com precisão de milhão e deixou em branco justamente as duas linhas que dizem quanto ela custa e quanto ela vale.
14 vezes em um ano — e essa parte é auditável
O que está escrito, está escrito com número fechado. A receita saiu de US$ 41 milhões em 2023 para US$ 386 milhões em 2024, US$ 4,585 bilhões em 2025 e US$ 16,286 bilhões só no primeiro semestre de 2026, contra US$ 1,163 bilhão no mesmo período do ano anterior. São 14 vezes em doze meses — e 16 vezes se comparado ao ano fechado de 2025.
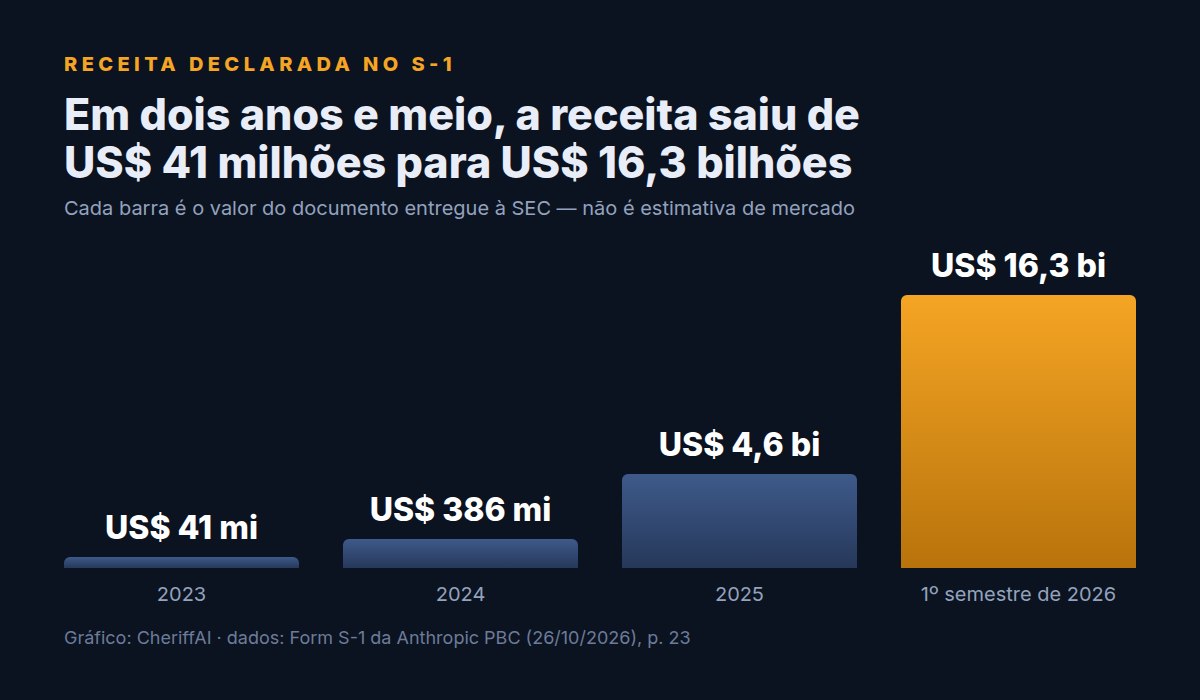
A velocidade se repete trimestre a trimestre: US$ 376 milhões no primeiro trimestre de 2025, US$ 787 milhões no segundo, US$ 1,38 bilhão no terceiro, US$ 2,04 bilhões no quarto — e então US$ 4,73 bilhões e US$ 11,55 bilhões nos dois primeiros trimestres de 2026. Só o segundo trimestre deste ano movimentou mais que o ano de 2025 inteiro.
A base de clientes conta a mesma história, e é a parte que interessa a quem vende IA no Brasil: são 11.900 clientes com mais de US$ 100 mil de gasto anual em 30 de setembro de 2026, contra 950 um ano antes. Outros 1.900 passam de US$ 1 milhão e cerca de 250 passam de US$ 10 milhões por ano.
A maior fatura não é salário: é a conta da computação
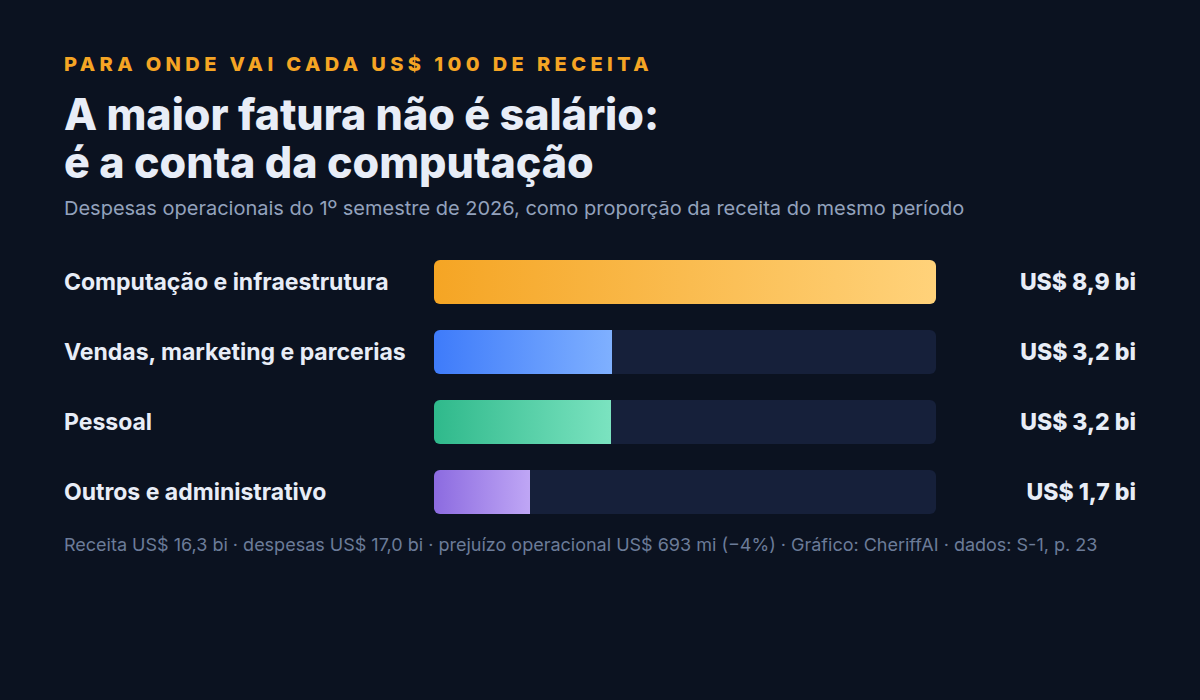
O S-1 abre as despesas operacionais linha por linha, e o desenho é o retrato de um setor inteiro. No primeiro semestre de 2026, computação e infraestrutura custaram US$ 8,945 bilhões — 55% de toda a receita do período. Pessoal custou US$ 3,152 bilhões. Vendas, marketing e parcerias, US$ 3,168 bilhões, contra apenas US$ 120 milhões um ano antes. Somando tudo, as despesas chegaram a US$ 16,979 bilhões contra uma receita de US$ 16,286 bilhões: sobra um prejuízo operacional de US$ 693 milhões, margem negativa de 4%.
A empresa também divulgou a métrica que ela mesma escolheu para se explicar: no segundo trimestre, foram US$ 11,6 bilhões de receita para US$ 5,6 bilhões gastos em computação. Ou seja, cada dólar gasto em computação devolveu US$ 2,08 de receita. É um número bom — e é a empresa medindo a si mesma, não um auditor.
O prejuízo de US$ 80,7 bilhões que não saiu do caixa
Aqui está o número que virou manchete em todo lugar: prejuízo líquido de US$ 80,748 bilhões no primeiro semestre de 2026. É uma das maiores perdas semestrais da história corporativa. E é, em boa parte, um lançamento contábil.
Desse total, US$ 72,388 bilhões aparecem na linha "change in fair value of convertible notes, derivative liabilities, and SAFEs" — a variação de valor justo de notas conversíveis, derivativos e contratos de investimento. Traduzindo: os papéis que a empresa emitiu para captar dinheiro valem cada vez mais porque a própria empresa vale cada vez mais, e a regra contábil obriga a registrar essa diferença como despesa. Não é dinheiro que saiu do caixa. É o preço contábil de uma valorização que nunca passou pelo caixa — como o Register explicou na mesma semana.
O próprio S-1 mostra o outro lado: o "prejuízo operacional ajustado" (medida não-GAAP, definida pela empresa, que exclui remuneração em ações, doações e acordos judiciais) é lucro de US$ 1,618 bilhão, margem de 10%. O lucro líquido ajustado é positivo em US$ 2,671 bilhões. As duas leituras são verdadeiras ao mesmo tempo — e é exatamente por isso que ler o documento importa mais do que ler o título da notícia.
Para comparação, o ano de 2025 fechou com receita de US$ 4,585 bilhões e prejuízo operacional de US$ 8,060 bilhões. A empresa saiu de um prejuízo operacional equivalente a 176% da receita para −4% em doze meses.
O compromisso que está redigido
O capítulo de liquidez é o mais desconfortável do documento. A empresa declara ter assumido compromissos de gasto "de mais de US$ ___", quase todos com computação e infraestrutura. O número que deveria vir depois do cifrão está riscado.
O que está nomeado, está nomeado com precisão de centavo. Entre maio e outubro de 2026, a Anthropic firmou e emendou acordos com a SpaceX.AI LLC — antiga xAI, subsidiária integral da Space Exploration Technologies — para acesso a computação com GPUs da NVIDIA, comprometendo até US$ 120,5 bilhões até 2029, com cerca de US$ 3,1 bilhões por mês quando toda a capacidade estiver entregue. Há ainda um arrendamento de equipamentos de 2026 de aproximadamente US$ 125,2 bilhões em cinco anos, e a estimativa de US$ 125 bilhões a US$ 150 bilhões em capacidade adicional a ser entregue entre 2028 e 2031.
Contra isso, o que já está contratado como receita futura — as obrigações de desempenho remanescentes — soma US$ 10,8 bilhões em 30 de junho de 2026, com cerca de 75% a reconhecer nos doze meses seguintes. São dois números de ordens de grandeza diferentes ao lado um do outro, no mesmo documento, com o mesmo padrão de exigência.
A lista nominal continua. Em abril de 2026, a empresa assumiu com a Amazon o compromisso de gastar pelo menos US$ 110 bilhões entre maio de 2026 e abril de 2036, independentemente do uso real — se gastar menos, paga a diferença como acerto. Com a Nscale, até US$ 44,6 bilhões até 2033; com a Lambda, cerca de US$ 41,3 bilhões até 2034; e mais de US$ 20 bilhões em hardware AMD. Somando só os compromissos que o documento nomeia, são cerca de US$ 336 bilhões prometidos — 31 vezes a receita futura já contratada de US$ 10,8 bilhões.
Metade da receita passa pela mão de quem também é concorrente
Outro número que quase ninguém citou: a fatia da receita que chega via marketplaces de provedores de nuvem foi de 11% em 2023 para 32% em 2024, 47% em 2025 e 48% no primeiro semestre de 2026. Ou seja, praticamente metade do faturamento entra pela AWS, pelo Google Cloud e pelo Azure — que também vendem modelos concorrentes. Esses canais respondem por 58% das contas a receber.
A concentração de clientes é menor do que se supõe: nenhum cliente passou de 10% da receita nos nove meses até setembro de 2026, mas os cinco maiores somaram cerca de 25%. E 80% da receita vem de consumo por uso, não de assinatura — o que significa que a receita acompanha o volume de trabalho que os clientes entregam à IA, e pode cair rápido se eles pararem.
50,1% dos votos e nenhum centavo de participação econômica
A governança é a parte que vai render discussão em assembleia. Os sete cofundadores — entre eles Dario e Daniela Amodei — serão os sócios de uma LLC que deterá uma única ação Classe F, com direito a 50,1% do poder de voto da companhia e zero direitos econômicos. A empresa é uma public benefit corporation de Delaware, estrutura que a obriga a perseguir sua missão junto com o lucro, e que ela usa para justificar as salvaguardas de segurança dos modelos.
No capítulo de riscos, a própria empresa escreve que seus modelos podem causar "riscos catastróficos ou existenciais à humanidade" e que eles já vêm contribuindo para o ritmo da pesquisa interna. Não é imprensa especulando: está no documento que a empresa entregou para vender ações.
O que isso muda para quem compra IA no Brasil
Três coisas, e nenhuma depende do preço que ainda está em branco.
A primeira é que o custo da IA é, cada vez mais, custo de computação: 55 centavos de cada dólar de receita da Anthropic vão para infraestrutura. Quem negocia contrato de IA hoje negocia preço de inferência — e o fornecedor carrega uma conta de energia enorme por trás de cada token.
A segunda é que quase metade da distribuição passa pelas nuvens que também vendem modelo concorrente. Para uma empresa brasileira que "compra IA" dentro do marketplace do seu provedor de nuvem, o fornecedor do modelo é o terceiro na fila — e o preço e a disponibilidade não são decididos por ele.
A terceira é a mais prática: crescimento de 14 vezes em um ano com 11.900 clientes pagando mais de US$ 100 mil por ano mostra que a adoção empresarial deixou de ser piloto. Quem ainda está testando tem concorrência usando a mesma ferramenta em produção — e a pergunta que sobra não é "qual modelo" mas "qual tarefa, com qual número, medido como".
O preço do papel vai sair. A pergunta que fica é a que o documento não responde: se o valor de mercado é US$ 2 trilhões, quanto disso é receita, quanto é expectativa e quanto é a conta de computação que ainda não foi paga.
Fontes
- SEC EDGAR — Form S-1 da Anthropic, PBC (26/10/2026)
- Anthropic — "Anthropic files S-1 with the SEC for proposed initial public offering" (26/10/2026)
- Fortune — "Anthropic's IPO prospectus shows $16.3 billion in revenue, an $80.7 billion net loss" (26/10/2026)
- Fortune — "Anthropic's S-1, by the numbers" (27/10/2026)
- The Register — "Trumpets blare and skies part as AI hypefest culminates in Anthropic IPO filing" (26/10/2026)